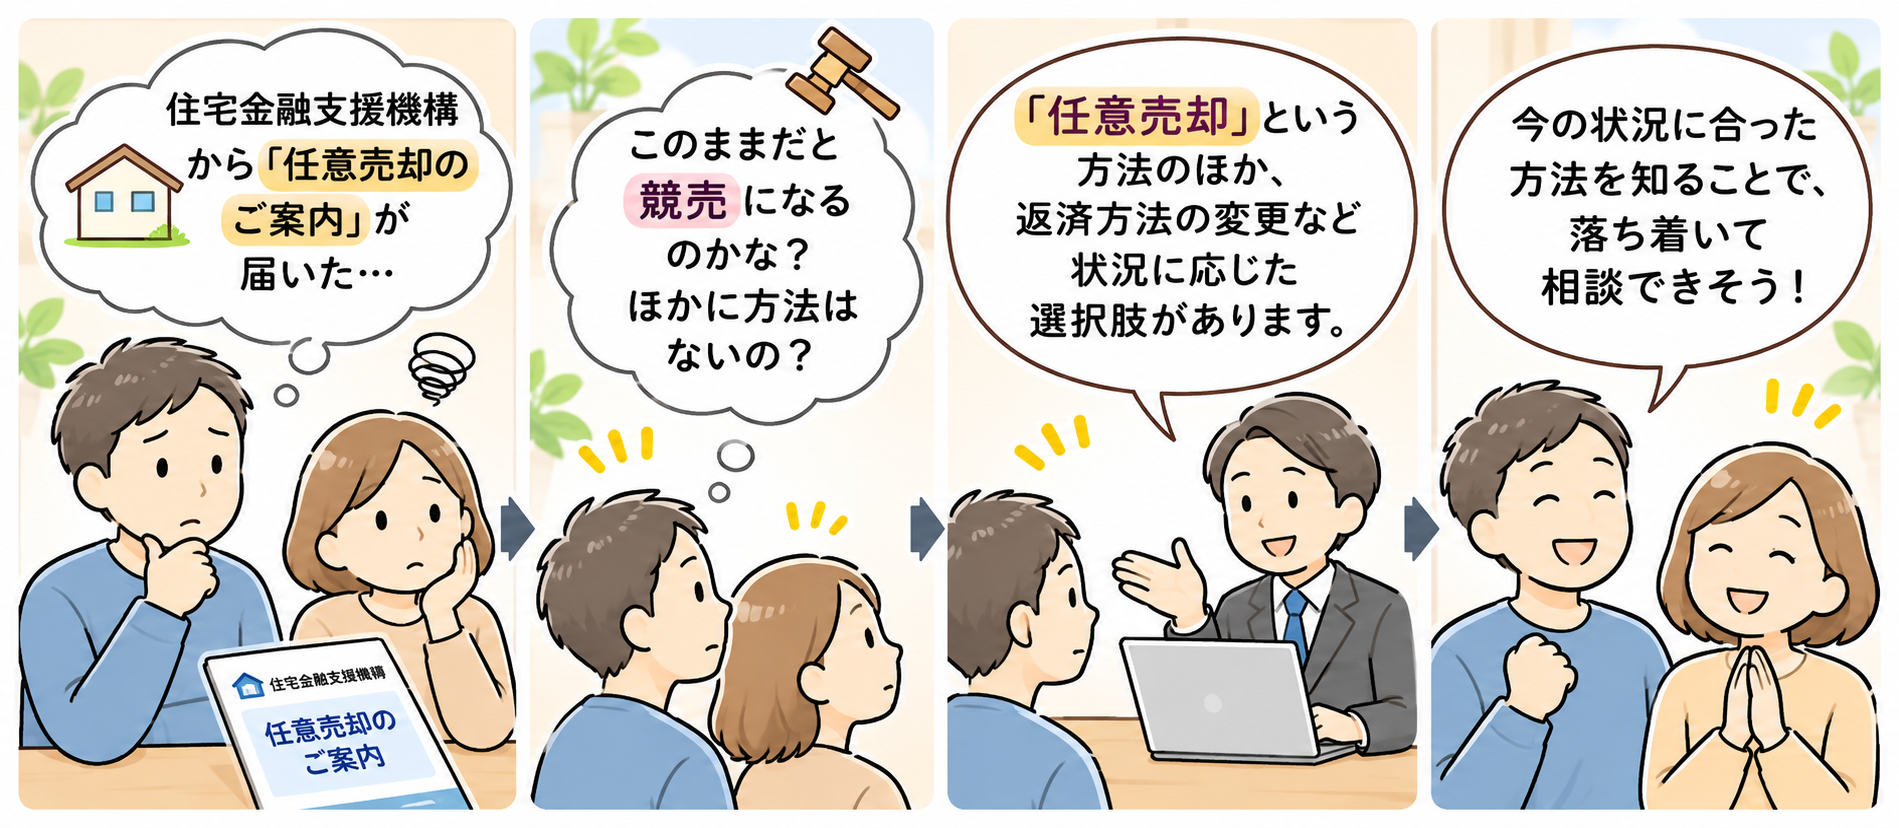
住宅金融支援機構(旧住宅金融公庫)の住宅ローンを利用していて、「任意売却のパンフレット」が届いたら、突然の案内に驚くかもしれません。
「もう自宅を売らなければならないの?」「このまま競売になってしまう?」と不安になる方もいるでしょう。
住宅金融支援機構では、返済の継続が困難になった方に対して、住宅ローンの残債務を減らす方法の一つとして任意売却を案内しています。
まずは、届いた書類の内容と、現在の住宅ローンの状況を確認しましょう。
まず確認したい3つのこと
- 届いた書類の名前と内容
督促状や一括返済に関する通知が届いていないか確認する。 - 住宅ローンの返済状況
滞納の有無や期間、残高などを確認する。 - 書類に記載された連絡先や期限
問い合わせ先や対応期限を確認する。
パンフレットが届いても、すぐに自宅を売却する必要はありません。
ただし、住宅ローンの返済が難しくなっている場合は、今後の対応を考える必要があります。
まずは届いた書類の内容と、現在の返済状況を確認しましょう。
パンフレットが届いたら、任意売却しなければならない?
住宅金融支援機構から任意売却のパンフレットが届いても、任意売却を選ぶかどうかは、ご自身の状況を踏まえて判断できます。
任意売却は、住宅ローンの返済が難しくなった場合に、債権者の同意を得て自宅を売却する方法です。
ただし、任意売却を選ばなくても、住宅ローンの返済義務がなくなるわけではありません。返済ができない状態が続くと、競売の手続きが進む可能性があります。
自宅を残せる可能性はある?
住宅ローンの返済が難しくなった場合でも、状況によっては返済方法の変更を検討できることがあります。
住宅金融支援機構では、返済に困っている方に向けて、返済期間の延長や一定期間の返済額の減額など、返済方法の変更メニューを設けています。
ただし、利用には審査があり、希望どおりに変更できるとは限りません。また、すでに一括返済を求められている場合などは、変更が難しいこともあります。
自宅を残したい場合は、まず現在の返済状況を確認し、住宅金融支援機構または届いた書類に記載された相談窓口に問い合わせましょう。
任意売却をしないと、どうなる?
任意売却を選ばず、住宅ローンの返済もできない状態が続くと、債権者が裁判所に競売を申し立てることがあります。
競売では、裁判所の手続きによって自宅が売却されるため、所有者が売却価格や引渡しの時期を自由に決めることはできません。
一方、任意売却は、債権者との調整が必要ですが、通常の不動産取引として買主を探すため、売却条件や引渡し時期について調整できる余地があります。
ただし、任意売却を希望しても、必ず競売を回避できるとは限りません。
住宅金融支援機構の住宅ローン滞納から競売までの流れ
住宅金融支援機構の住宅ローンを滞納すると、督促や一括返済の請求などを経て、最終的に競売の手続きに進むことがあります。
ただし、滞納したからといって、すぐに競売になるわけではありません。
手続きの進み方や通知が届く時期は、契約内容や返済状況などによって異なります。以下では、一般的な流れを紹介します。
住宅ローンの返済が遅れると、返済中の金融機関などから電話や書面で督促が行われます。
滞納が続く場合には、今後の返済や住宅の売却について案内されることがあります。
この段階では、返済方法の変更などを検討できる場合もあります。
返済の継続が難しいと判断される状況では、住宅金融支援機構や関係する金融機関などから、任意売却について案内されることがあります。
任意売却は、競売による売却を避け、通常の不動産取引として自宅を売却するための方法です。
パンフレットが届いた段階で、任意売却や競売が決定したわけではありません。
ただし、返済状況によっては、今後の手続きが進む可能性があるため、届いた書類の内容を確認することが大切です。
滞納が続き、契約で定められた条件に該当すると、分割で返済する権利(期限の利益)を失い、住宅ローンの残額を一括で請求されることがあります。
この段階では、通常の分割返済に戻せるとは限りません。
一括返済が難しい場合は、届いた通知の内容を確認し、今後の対応について早めに相談することが大切です。
住宅金融支援機構では、住宅ローンの回収業務の一部を債権回収会社(サービサー)に委託することがあります。
その場合、返済や任意売却についての連絡先が、債権回収会社になることがあります。
債権回収会社から書類が届いた場合は、差出人や記載された内容を確認しましょう。
なお、回収業務の委託は、必ずしも債権そのものが譲渡されたことを意味するわけではありません。
一括返済ができず、任意売却などによる解決にも至らない場合、債権者が裁判所に競売を申し立てることがあります。
裁判所が競売開始を決定すると、自宅が差し押さえられ、競売の手続きが進んでいきます。
この段階でも、状況によっては任意売却を検討できる場合がありますが、売却を完了するための時間は限られます。
競売の手続きが進むと、裁判所による物件の調査や評価、入札などが行われます。
買受人が決まり、代金が納付されると、自宅の所有権は買受人に移ります。
その後は、自宅を明け渡す必要があります。
また、競売で自宅が売却されても、売却代金で住宅ローンを返しきれなければ、残った債務の返済義務は原則として続きます。
住宅金融支援機構では、いつ競売になる?
競売が始まる時期は、住宅ローンの契約内容や滞納状況、債権者の対応などによって異なります。
そのため、「滞納6か月までは競売にならない」と考えるのは危険です。
また、任意売却のパンフレットが届いていても、必ず競売の申し立てを待ってもらえるわけではありません。
任意売却を希望する場合は、届いた書類の内容を確認し、現在どの段階にあるのかを把握しておきましょう。
住宅金融支援機構の任意売却は、一般の銀行と何が違う?
住宅金融支援機構の任意売却も、基本的な仕組みは一般の銀行などの住宅ローンと同じです。
不動産会社が買主を探し、債権者の同意を得て自宅を売却します。
ただし、住宅金融支援機構では、任意売却のための書類や売出価格の確認、販売活動の報告などについて、具体的な手続きが定められています。
そのため、住宅金融支援機構の手続きを理解している不動産会社に相談することが大切です。
① 任意売却のための専用書類がある
住宅金融支援機構の任意売却では、「任意売却に関する申出書」など、所定の書類を提出します。
また、不動産会社が価格査定書や売出価格確認申請書、販売活動状況報告書などを提出する手続きもあります。
必要な書類は手続きの段階や債権の種類によって異なるため、担当窓口への確認が必要です。
② 売出価格について住宅金融支援機構側の確認が必要
任意売却では、不動産会社が査定した価格をもとに、住宅金融支援機構などが売出価格を確認します。
確認された価格と異なる条件で買主を見つけても、抵当権の抹消が認められない場合があります。
そのため、不動産会社と担当窓口が調整しながら、売却活動を進める必要があります。
③ 販売活動にも一定の手続きがある
売出価格の確認後、不動産会社と媒介契約を結び、販売活動を進めます。
販売活動中は、所定の報告書を提出し、売却状況を住宅金融支援機構などに報告します。
購入希望者が見つかった場合も、売却価格や費用などについて確認・審査を受け、必要な承諾を得てから売買契約を進めます。
④ 債権回収会社が手続きの窓口になる場合がある
住宅金融支援機構では、任意売却に関する業務を債権回収会社などに委託する場合があります。
その場合、書類の提出や売出価格の確認などは、委託先の担当者と進めることになります。
ただし、すべての案件で債権回収会社が窓口になるわけではありません。
実際の手続きは、届いた書類に記載された担当窓口に確認することが大切です。
任意売却を依頼する不動産会社はどう選ぶ?
不動産会社は自分で選べる?
住宅金融支援機構の任意売却では、原則として、住宅の所有者などが自分で不動産会社を選びます。
住宅金融支援機構から任意売却のパンフレットが届いたからといって、指定された不動産会社に必ず依頼しなければならないわけではありません。
ただし、住宅金融支援機構の任意売却には、所定の書類の提出や売出価格の確認など、通常の不動産売却とは異なる手続きがあります。
そのため、住宅金融支援機構の任意売却に対応した経験のある不動産会社を選ぶことが大切です。
不動産会社を選ぶときの確認ポイント
- 住宅金融支援機構の任意売却に対応した経験がある
- 必要書類や売出価格の確認手続きを理解している
- 販売活動の方法や進捗を説明してくれる
- 仲介手数料やその他の費用を明確に説明してくれる
- 売却後の住宅ローン残債についても説明してくれる
任意売却では、買主を探すだけでなく、住宅金融支援機構などとの調整や、所定の書類の提出が必要になります。
また、売却が成立しても住宅ローンが残る場合があるため、売却後の見通しについても説明を受けておくことが大切です。
実績の数字だけで判断せず、手続きや費用について丁寧に説明してくれるかを確認しましょう。
依頼する前に確認しておきたいこと
住宅金融支援機構の任意売却では、売出価格の確認後に、不動産会社と専任媒介契約または専属専任媒介契約を結ぶのが原則です。
これらは、特定の不動産会社1社に売却の仲介を依頼する契約です。
そのため、契約する前に、担当者の説明や販売活動の方針、費用などを十分に確認しておきましょう。
なお、自分で不動産会社を探すことが難しい場合は、担当窓口に相談することもできます。地域や状況によっては、不動産会社の紹介を受けられる場合があります。
任意売却後に住宅ローンが残ったらどうなる?
任意売却で自宅を売却しても、売却代金だけでは住宅ローンを完済できない場合があります。
この場合、売却後に残った住宅ローン(残債)の返済義務は、原則としてなくなりません。
ただし、住宅金融支援機構では、任意売却後の返済について、生活状況などを踏まえながら返済可能な金額を相談していくこととしています。
残った住宅ローンはどのように返済する?
任意売却後に住宅ローンが残った場合は、住宅金融支援機構や担当の債権回収会社などと、今後の返済方法について相談します。
収入や生活費などの状況を確認しながら、返済計画を検討することになります。
ただし、希望する金額や条件で必ず返済できるとは限りません。
返済が難しい場合はどうすればいい?
任意売却後も返済を続けることが難しい場合は、早めに担当窓口へ相談することが大切です。
また、残債が大きい場合や、ほかにも借入れがある場合には、弁護士などの専門家に債務整理について相談する方法もあります。
任意売却と債務整理は別の手続きです。自宅を売却するだけで借金がすべてなくなるわけではないため、売却後の生活も含めて検討しましょう。
住宅金融支援機構の任意売却に関するよくある質問
- パンフレットが届いたら、すぐに不動産会社へ依頼する必要がありますか?
-
パンフレットが届いただけで、直ちに不動産会社へ依頼する必要があるわけではありません。
まずは届いた通知の内容や返済状況を確認しましょう。すでに一括返済を求められている場合などは、対応できる時間が限られることもあるため、早めの相談が大切です。
- 任意売却を依頼する不動産会社は自分で選べますか?
-
はい。住宅金融支援機構の任意売却では、原則としてご自身で不動産会社を選びます。
住宅金融支援機構の任意売却には所定の手続きがあるため、対応経験のある不動産会社を選ぶことが大切です。
なお、ご自身で探すことが難しい場合は、担当窓口に相談してみましょう。地域や状況によっては、不動産会社を紹介してもらえる場合もあります。
- 任意売却にはどのような費用がかかりますか?
-
主に不動産会社への仲介手数料や抵当権抹消登記に関する費用などがあります。
住宅金融支援機構では、状況によって売却代金からこれらの費用を控除できる場合があります。ただし、必ず認められるわけではないため、事前に担当窓口へ確認しましょう。
- すでに競売の手続きが始まっていても、任意売却できますか?
-
競売の手続きが始まっていても、任意売却を進められる場合があります。
ただし、競売の進行状況や債権者の判断によって対応できるかどうかが異なります。任意売却を希望する場合は、できるだけ早く相談しましょう。
「任意売却の窓口」が選ばれる5つの理由
住宅ローンの悩みは、家族のことや今後の生活にも関わる大切な問題です。
だからこそ、相談先を選ぶときには、経験や専門知識だけでなく、安心して話せるかどうかも大切だと考えています。
「任意売却の窓口」では、一人ひとりの状況や希望を丁寧に伺い、解決に向けた方法を一緒に考えます。
①700件以上の相談・対応実績
住宅ローンや借入金、不動産の任意売却など、さまざまなご相談に対応してきました。これまでの経験を活かし、一人ひとりの状況に応じた解決方法を検討します。
③ 任意売却に必要な手続きを幅広くサポート
任意売却では、不動産の査定や買主探しに加え、金融機関などとの調整も必要です。売却に向けた手続きを幅広くサポートし、法律相談など専門資格が必要な業務は適切な専門家と連携します。
② 最初の相談から一貫して対応
「任意売却の窓口」では、最初のご相談から代表の木村が直接対応します。現在の状況やご希望を丁寧に伺い、金融機関などとの調整や売却に向けた手続きを継続してサポートします。
④ 相談無料・売買成立時に仲介手数料
住宅ローンの返済にお困りの方が、費用を心配せず相談できるよう、ご相談は無料で承っています。不動産売買の仲介手数料は、売買が成立した場合に発生します。売却代金から支払える場合もあります。
⑤ 任意売却以外の方法も一緒に考える
住宅ローンの返済が難しくなっても、任意売却が最適とは限りません。自宅を残したいというご希望も伺いながら、今後の生活を見据えて、考えられる選択肢をご案内します。
お客様の声
住宅ローンの返済や自宅の売却について、一人で悩みを抱えている方も少なくありません。
ここでは、実際に「任意売却の窓口」にご相談いただいた方の声をご紹介します。
お客様の声01|M様(福岡市)
先の見えない不安が落ち着きました
胸に引っかかっていた不安がなくなりほっとしています。
M様は、今後どうすればよいかわからず、不安を感じていらっしゃいました。
任意売却について説明を受け、内容を理解したうえで決断されたそうです。
相談先を選んだ理由については、「詳しくわかるように説明して貰い、お任せしようと思いました」と回答されています。
お客様の声02|A様(大阪市)
自宅に住み続ける希望がかないました
退去することなく住み続けられていることが、心底嬉しいです。
A様は、自宅に住み続けたいという希望をお持ちでした。
複数の条件を比較・検討したうえで、買戻特約付きのリースバックを利用された事例です。
※リースバックとは、自宅を売却した後、買主と賃貸借契約を結んで住み続ける方法です。利用には条件があり、誰でも実現できるわけではありません。
お客様の声03|K様(神戸市)
対応の早さと話しやすさが決め手に
対応の早さとソフトな感じです
K様は、任意売却で本当に買主が見つかるのか不安を感じていらっしゃいました。
「任意売却の窓口」を選んだ理由として、対応の早さと柔らかな印象を挙げられています。
売却を終えた後のお気持ちについては、「安心しています」と回答されています。
※掲載内容は、お客様からいただいたアンケートをもとにご紹介しています。ご相談内容や結果は個々の状況によって異なります。
ご相談から解決に向けたサポートまで
まずは、お問い合わせフォームなどからご連絡ください。
住宅ローンの返済状況や現在のお悩みについて、わかる範囲でお伝えいただければ大丈夫です。
代表の木村が、現在の状況や今後のご希望についてお話を伺います。
自宅を残したい、できるだけ早く売却したいなど、ご希望も遠慮なくお聞かせください。
お伺いした内容をもとに、任意売却が適しているかどうかを含め、考えられる方法をご案内します。
任意売却を進める場合は、金融機関などとの調整や売却に向けた手続きをサポートします。
専門資格が必要な業務については、適切な専門家と連携します。
相談したからといって、必ず任意売却を進める必要はありません。
住宅金融支援機構の住宅ローンでお困りの方へ
住宅金融支援機構から任意売却のパンフレットが届くと、「このまま自宅を失ってしまうのだろうか」「何から始めればよいのだろう」と、不安に感じる方もいらっしゃると思います。
しかし、パンフレットが届いたからといって、すぐに任意売却を決める必要はありません。
大切なのは、現在の住宅ローンの返済状況や今後の手続きを確認し、ご自身に合った対応を考えることです。
任意売却の窓口では、住宅金融支援機構の住宅ローンに関するご相談を無料で承っています。
ご相談には、代表の木村が直接対応いたします。
住宅ローンの滞納状況や届いた書類の内容、ご自宅の売却についてのご希望などを伺いながら、今後の対応を一緒に考えていきます。
「まだ任意売却をするか決めていない」「できれば自宅を残したい」という段階でも、ご相談いただけます。
ご相談いただいたからといって、必ず売却を依頼していただく必要はありません。
住宅金融支援機構から届いた書類への対応に迷っている方は、一人で抱え込まず、まずはお気軽にご相談ください。
無料相談・お問い合せは、お電話か下記のメールフォームより受付しております。
・「任意売却の窓口」では、しつこい営業電話・メールなどは、一切行っておりません。